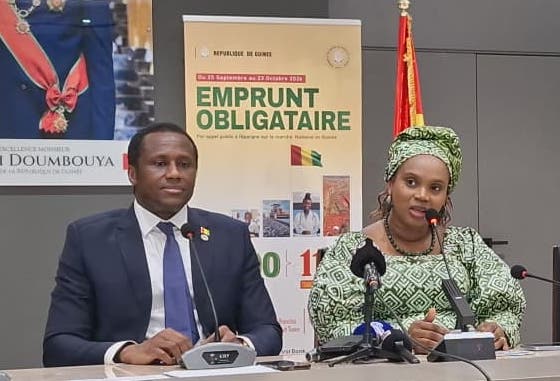
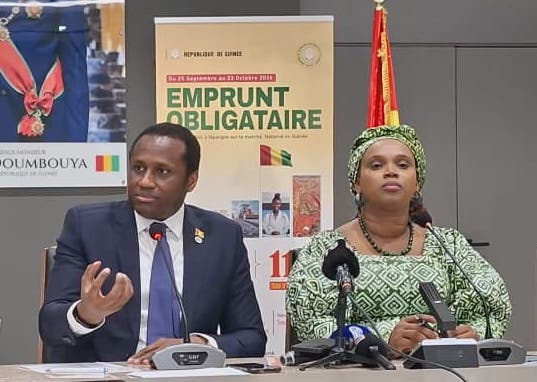
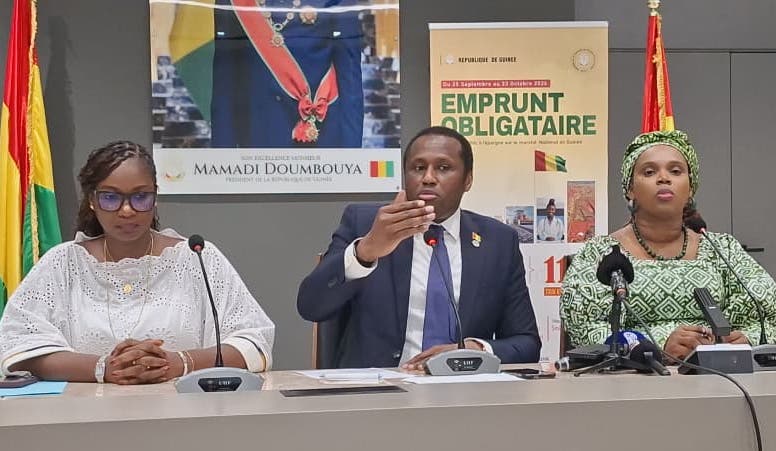
Interrogés par Africaguinee.com, en marge d’une conférence de presse organisée ce vendredi 30 octobre 2026, la ministre de l’Économie, des Finances et du Budget, Mariama Ciré Sylla, et le gouverneur de la Banque centrale de la République de Guinée (BCRG), Dr Karamo Kaba, ont apporté des éclaircissements sur les conditions de cette opération.
Pour la ministre Mariama Ciré Sylla, le taux d’intérêt appliqué à un emprunt doit être analysé en tenant compte des réalités économiques et monétaires de chaque pays. Elle estime notamment qu’il est difficile de comparer directement les conditions de financement de la Guinée à celles d’autres économies, notamment dans la sous-région.
« Ce n’est pas le même taux. On n’emprunte pas au même taux en Guinée lorsqu’on fait un prêt en dollars, en euros ou dans une autre monnaie. Donc, en fonction de la monnaie, la réalité change. En Guinée, nous avons le franc guinéen, une monnaie qui fluctue. Dans la zone juste à côté, nous avons le franc CFA, qui est arrimé à l’euro. Il a donc un taux fixe avec l’euro, ce qui limite les risques de fluctuation par rapport à cette monnaie », a expliqué la ministre.
Elle a également évoqué les différences entre les taux directeurs des banques centrales et les possibilités de refinancement offertes aux établissements bancaires dans les différentes zones monétaires.
« Nous avons aussi des taux directeurs en Guinée qui sont plus élevés que dans certains pays de la sous-région ou moins élevés que dans d’autres. Toutes ces problématiques doivent être prises en compte dans la détermination du taux d’intérêt. Il y a également les facilités d’accès au refinancement pour les banques, qui sont plus importantes dans certains espaces monétaires que dans d’autres », a-t-elle poursuivi.
La ministre a toutefois souligné les évolutions enregistrées dans le système financier guinéen, notamment en matière de réduction des taux d’intérêt.
« Grâce à notre mutation, nous avons aujourd’hui réduit considérablement les taux d’intérêt dans l’économie. Nous avons un taux directeur de 9,5 %. Des prêts à 11 %, c’est vraiment convenable. On ne peut pas donner des taux d’intérêt plus bas que le taux directeur. Je pense que ce sont des taux décents. Bien sûr, ce n’est pas de l’argent prêté gratuitement. Les banques sont aussi des agents économiques et des acteurs financiers. Mais le plus important pour nous, c’est que l’épargne et les intérêts qui seront tirés de cet emprunt obligataire restent en Guinée », a-t-elle fait valoir.
Mariama Ciré Sylla a insisté sur le fait que les retombées de cette opération profiteront aux acteurs économiques guinéens.
« Ce sont des banques guinéennes, des citoyens guinéens et notre crédit guinéen qui vont en bénéficier. Mais effectivement, le taux de l’emprunt obligataire est proportionnel au taux d’intérêt pratiqué sur le marché », a-t-elle ajouté.
Le gouverneur de la BCRG invoque les risques liés à l’emprunt
De son côté, le gouverneur de la Banque centrale de la République de Guinée, Dr Karamo Kaba, a déclaré partager entièrement l’analyse de la ministre. Pour lui, apprécier le niveau du taux de 11 % nécessite avant tout de comprendre les différents risques que rémunère un emprunt obligataire.
« Quand on dit que c’est trop cher, il faut savoir : trop cher par rapport à quoi ? Qu’est-ce que rémunère un taux de 11 % ? Lorsque vous souscrivez à un emprunt obligataire, vous rémunérez le risque d’être payé ou non, c’est-à-dire le risque de défaut. Vous rémunérez également le risque d’inflation et le risque de contrepartie. Il y a tout un ensemble de risques que vous devez rémunérer », a expliqué le patron de la BCRG.
Pour étayer son argumentation, Dr Karamo Kaba a notamment établi une comparaison avec les conditions d’emprunt de certains pays.
« C’est cher par rapport à qui ? Aujourd’hui, à cinq ans, l’État brésilien, qui représente quand même une grande économie, emprunte à 15,37 %, à l’instant même où je vous parle. En Russie, l’État emprunte à cinq ans à 16 %. C’est trop cher par rapport à quoi ? », s’est-il interrogé.
Le gouverneur a également rappelé l’évolution des taux appliqués lors des précédentes émissions obligataires de l’État guinéen. Selon lui, cette évolution traduit un assouplissement progressif de la politique monétaire.
« Il y a encore deux à trois ans, lors des premières émissions, le taux d’intérêt était de 14 %. C’était en 2023. En 2024, nous sommes passés à 12,5 %. En 2026, nous sommes à 11 %. Qu’est-ce que cela traduit ? Cela traduit l’assouplissement de la politique monétaire en Guinée. Nous avons baissé les taux directeurs. Si vous regardez par rapport à 2021, les taux directeurs ont baissé d’environ 300 points de base en Guinée. Si vous regardez également le coussin de réserve obligatoire, c’est à peu près la même chose », a-t-il déclaré.
Un rendement réel de 5 % pour les souscripteurs, selon le gouverneur
Au-delà de la comparaison avec les taux pratiqués dans d’autres pays, Dr Karamo Kaba estime que le taux de 11 % permet également de préserver le pouvoir d’achat des souscripteurs face à l’inflation.
« On a une inflation qui est à 6 %. 11 % moins 6 %, cela donne à peu près 5 % de taux réel. Cela veut dire que le Guinéen qui investit et fait confiance à l’État voit son capital préservé. On aurait pu proposer un taux inférieur à l’inflation, mais dans ce cas-là, son capital ne serait pas préservé », a-t-il soutenu.
Pour le gouverneur, cette rémunération doit aussi être appréciée à l’aune de l’identité des véritables bénéficiaires des intérêts versés par l’État.
« Avoir un taux de 11 % et un taux réel de 5 %, c’est bon pour le Guinéen, parce que ce sont les Guinéens, il ne faut pas l’oublier. On parle des banques, mais derrière les banques, qui trouve-t-on ? Ce sont des Guinéens. Si nous ruinons notre population, est-ce que nous lui faisons un cadeau ? Nous ne lui faisons pas un cadeau. C’est aussi cela qu’il faut avoir à l’esprit », a précisé Dr Karamo Kaba.
Nous y reviendrons !
Avec flammeguinee.com